團隊觀點
團隊觀點 2026 年第四季:重拾動能

我們的全球市場觀點
- 全球前景已見改善。儘管逆風因素仍在,且通膨高於目標水準,經濟成長依然展現韌性 美國可望在穩定基礎上重新加速,歐洲成長優於預期,中國則可能在第四季反彈。
- 隨著市場與經濟已逐步適應較高利率,強勁的經濟成長環境讓各國央行得以持續聚焦於對抗通膨 繼9月升息後,我們預期美國聯準會 (Fed)、歐洲央行 (ECB) 及日本央行將在年底前各再升息25個基點。
- 在投資及 AI 相關支出的帶動下,企業獲利強勁,可望延續市場動能,同時支撐股市與債市表現債券殖利率持續走升,但考量能源價格推升通膨的程度,這波調整過程仍然有序。企業獲利持續支撐信用利差,而較高利率環境則有利於現金流穩健的企業及價值股。
- 在成長穩健且通膨高於目標水準的情況下,市場預期央行將採取更積極的行動 華許 (Kevin Warsh)接任聯準會主席後開局並不平靜,聯準會的獨立性可能需要進一步強化。任何遲疑都可能再度引發央行獨立性的爭論。去美元化趨勢升溫、美國財政部主導的金融抑制跡象,以及美國期中選舉,都使我們對美元維持審慎看法。其它風險包括中東局勢進一步升級、能源價格壓力、勞動市場及消費支出轉弱,以及 AI 投資報酬低於預期。
- 整體而言,目前環境仍有利於風險性資產 經歷年中的短暫疲弱後,全球經濟可望以較強勁的態勢邁向年底,其中歐洲邁入第四季時尤其具備有利條件。

季表現圖表
重拾動能,信心回歸
經歷今年稍早的短暫疲軟後,主要經濟體的企業信心已逐步回升。儘管風險猶存,信心改善顯示年底前成長將出現更全面、更持久的回升。
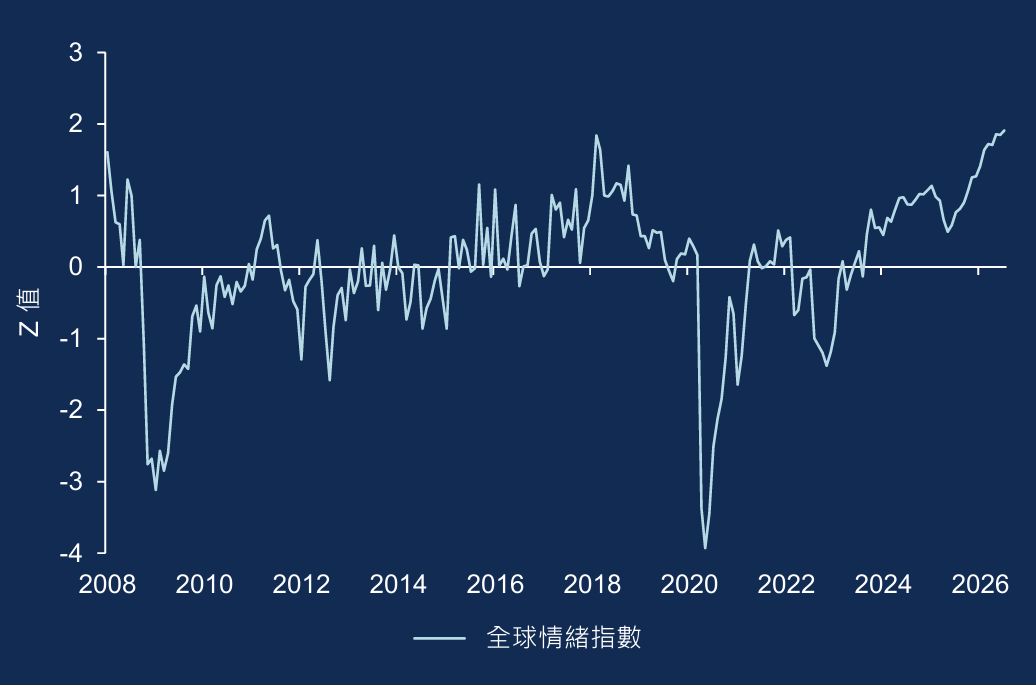
註: 全球情緒指數係根據經濟學人智庫(Economist Intelligence Unit)國家報告中正面與負面詞彙的出現情況,量化整體情緒。
資料來源:安聯環球投資全球經濟與策略研究團隊、Ahir/Bloom/Furceri (資料截至 2026 年 7 月 31 日)。
時間緊迫?下載我們摘要的第四季展望了解更多。