團隊觀點

團隊觀點 2026 年第四季:重拾動能

我們的全球市場觀點

  • 全球前景已見改善。儘管逆風因素仍在,且通膨高於目標水準,經濟成長依然展現韌性 美國可望在穩定基礎上重新加速,歐洲成長優於預期,中國則可能在第四季反彈。
  • 隨著市場與經濟已逐步適應較高利率,強勁的經濟成長環境讓各國央行得以持續聚焦於對抗通膨 繼9月升息後,我們預期美國聯準會 (Fed)、歐洲央行 (ECB) 及日本央行將在年底前各再升息25個基點。
  • 在投資及 AI 相關支出的帶動下,企業獲利強勁,可望延續市場動能,同時支撐股市與債市表現債券殖利率持續走升,但考量能源價格推升通膨的程度,這波調整過程仍然有序。企業獲利持續支撐信用利差,而較高利率環境則有利於現金流穩健的企業及價值股。
  • 在成長穩健且通膨高於目標水準的情況下,市場預期央行將採取更積極的行動 華許 (Kevin Warsh)接任聯準會主席後開局並不平靜,聯準會的獨立性可能需要進一步強化。任何遲疑都可能再度引發央行獨立性的爭論。去美元化趨勢升溫、美國財政部主導的金融抑制跡象,以及美國期中選舉,都使我們對美元維持審慎看法。其它風險包括中東局勢進一步升級、能源價格壓力、勞動市場及消費支出轉弱,以及 AI 投資報酬低於預期。
  • 整體而言,目前環境仍有利於風險性資產 經歷年中的短暫疲弱後,全球經濟可望以較強勁的態勢邁向年底,其中歐洲邁入第四季時尤其具備有利條件。

Icon

季表現圖表

重拾動能,信心回歸
經歷今年稍早的短暫疲軟後,主要經濟體的企業信心已逐步回升。儘管風險猶存,信心改善顯示年底前成長將出現更全面、更持久的回升。
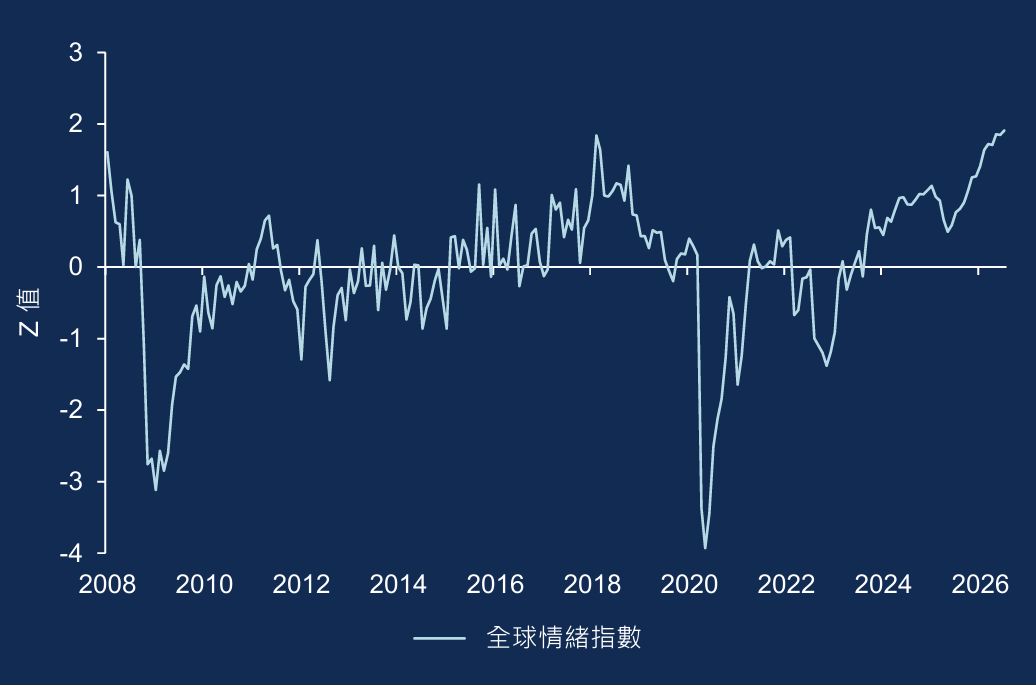
折線圖呈現2008年至2026年7月的全球信心指數。指數大致在0附近波動,並於2008年金融危機及2020年期間大幅下滑,隨後持續回升,至 2026 年已接近 2。

註: 全球情緒指數係根據經濟學人智庫(Economist Intelligence Unit)國家報告中正面與負面詞彙的出現情況,量化整體情緒。
資料來源:安聯環球投資全球經濟與策略研究團隊、Ahir/Bloom/Furceri (資料截至 2026 年 7 月 31 日)。

時間緊迫?下載我們摘要的第四季展望了解更多。
各資產類別看法

各資產類別看法:股票

  • 隨著AI部署及代理式AI應用持續重塑運算的基礎設施,AI投資機會正逐步從GPU擴展至更廣泛的領域;同時,機櫃密度提升及銅線傳輸的限制,正帶動光學互連、先進材料及電力系統的需求成長。
  • 電氣化趨勢也持續受到資料中心建置、工業訂單改善及基礎建設支出的支撐。
  • 在亞洲,硬體供應商可望受惠於架構升級及零組件短缺,而中國深厚的供應鏈正支撐 AI技術普及至基礎設施、模型及應用等各個層面。
  • 印度持續結合以消費升級為主導的經濟結構、有利的地緣政治定位,以及快速發展的 AI 生態系。 在日本,首相高市早苗推動的促進成長經濟政策及公司治理改革,正為經濟與市場帶來額外支撐。
  • 價值股可強化投資組合的分散效果。相對評價具吸引力、獲利預期偏低,加上對名目與實質利率上升較為敏感,可望帶來上行空間。價值股的產業與因子曝險有別,可望為目前擁擠的AI、動能及長天期成長股部位帶來平衡作用。

本處所載之陳述,可能包括根據管理團隊當前觀點及假設作出的未來預期陳述及其它前瞻性陳述,涉及已知和未知的風險和不確定性,可能導致實際結果、表現或事件與此等陳述中明示或默示的結果、表現或事件出現重大差異。

各資產類別看法:固定收益

  • 我們預期美國、德國及澳洲的殖利率曲線將趨陡。在能源價格持續面臨上漲壓力下,美國抗通膨公債 (TIPS) 可望有較佳表現。
  • 在殖利率曲線短端,德國公債可能比美國公債更具投資價值。在殖利率曲線長端,英國公債相較於其他主要債市更具吸引力。殖利率處於多年高點,我們認為投資人已就財政風險獲得充分補償。
  • 在新興市場方面,我們偏好石油出口國而非進口國所發行的債券。儘管今年以來表現強勁,我們仍持續看好巴西及匈牙利當地貨幣債券。
  • 在美元展望大致中性的情況下,我們偏好較不依賴美元走勢左右的貨幣組合。我們看好順循環及高殖利率貨幣,並以精選的低殖利率貨幣作為這些部位的融資貨幣。
  • 我們持續認為息收是信用債報酬的主要來源。我們正面看待金融業與非循環性消費產業,對循環性消費產業則持審慎態度,並對精選的AI超大規模雲端業者日益樂觀,這類業者近期利差擴大,評價已見改善。

本處所載之陳述,可能包括根據管理團隊當前觀點及假設作出的未來預期陳述及其它前瞻性陳述,涉及已知和未知的風險和不確定性,可能導致實際結果、表現或事件與此等陳述中明示或默示的結果、表現或事件出現重大差異。

各資產類別看法:多重資產​

  • 我們加碼股票配置,其中最看好新興市場,其次為日本、美國及歐洲股市。這反映獲利成長強勁、獲利預估上修,以及AI相關資本支出持續成長。機器人、生技及金礦類股提供具吸引力的主題投資機會。
  • 由於核心通膨僵固、財政疑慮、央行獨立性問題,以及市場已反映升息預期,我們對已開發市場公債維持中立至審慎的看法。我們偏好歐洲公債,但考量選舉風險,對法國仍持審慎態度。
  • 我們認為新興市場債券具投資價值,尤其是實質殖利率偏高且財政狀況有利的市場。能源出口型新興市場尤其具吸引力。我們對信用債的看法大致中性,偏好品質較高的投資等級債券部位。
  • 我們的貨幣展望維持中性,短期內並無明確的方向性看法,但中長期而言,我們預期美元兌 G7 貨幣將走弱。
  • 由於投資人需求、財政疑慮及央行獨立性問題,我們持續看好黃金。在供給受限、煉油廠營運中斷及能源市場緊俏的支撐下,我們也看好更整體大宗商品。

本處所載之陳述,可能包括根據管理團隊當前觀點及假設作出的未來預期陳述及其它前瞻性陳述,涉及已知和未知的風險和不確定性,可能導致實際結果、表現或事件與此等陳述中明示或默示的結果、表現或事件出現重大差異。

我們對總體經濟和市場的最新思考,以及我們投資總監對於各資產類別的投資看法。

我們的完整團隊觀點包括投資市場的全面分析和獨家數據。
下載PDF
快速瀏覽安聯環球投資團隊觀點 2026年第四季
下載PDF

本文件反映安聯環球投資對2026年第四季的看法。過往表現不代表未來表現。本文所載之陳述,可能包括根據管理團隊當前觀點及假設作出的未來預期陳述及其它前瞻性陳述,涉及已知和未知的風險和不確定性,可能導致實際結果、表現或事件與此等陳述中明示或默示的結果、表現或事件出現重大差異。

安聯證券投資信託股份有限公司 地址:台北市104016中山北路2段42號8樓 | 客服專線:(02)8770-9828


【安聯投信 獨立經營管理】115金管投信新字第003號


投資涉及風險。投資的價值和收益可能會上升也可能下降,投資者可能無法收回全部投資本金。
過往績效不代表未來表現。本文件屬於行銷溝通,僅基於提供資訊為目的。
本文不構成購買、出售或持有任何有價證券的投資意見或推薦,也不應被視為出售要約或招攬購買任何有價證券之要約。
本文件中所表達的觀點和意見如有變更,恕不另行通知,這些觀點和意見是發行時本公司或其關係企業之觀點和意見。
本文件所使用之數據來自各種被認定為可靠的來源,但無法保證其正確性或完整性,本公司對於因使用這些數據而引起的任何直接或間接損失不承擔任何責任。
不論形式為何,複製,發布,提取或傳輸本文內容都不被允許。
本文件所述之投資機會未考慮任何特定人士的特定投資目標、財務狀況、知識、經驗或特定需求,因此無法獲保證。
投資人不能以本文取代其本身之判斷,且應完全為其投資及交易決定負責。

團隊觀點

全球經濟在接連不斷的衝擊下面臨壓力,仍未崩解。我們預測的基礎情境是具有韌性,但考量還有可能出現的各種結果,正確選擇至關重要。

了解更多

全球市場進入第二季,面臨著較年初預期更為複雜的背景。成長雖然放緩,但仍具韌性;通膨黏性可能遲後降息時程,並使政策維持緊縮。我們優先配置精選存續期、優質息收、AI相關股票,並對美元維持審慎看法。

了解更多

邁入2026年,全球經濟雖受壓力但仍未崩解。我們認為成長應能維持在軌道上,創造有利於風險偏好的環境。預期在具韌性但環境複雜的一年,主動管理將是關鍵契機。

了解更多

Allianz Global Investors

其他業者經營的網站均由各該業者自行負責(包括客戶隱私權保護及客戶資訊安全事項),不屬安聯投信控制及負責範圍之內。您即將離開安聯投信官網,前往